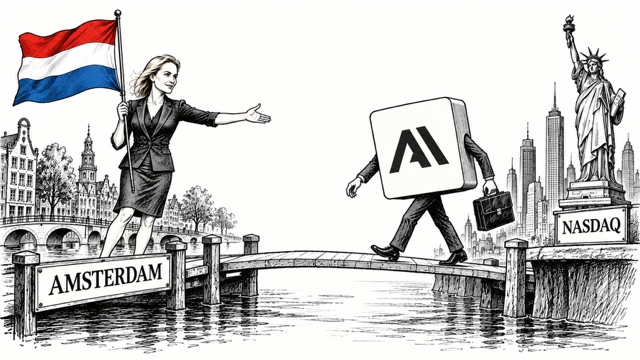
De vraag van VVD-Kamerlid Queeny Rajkowski verdient meer dan een schamper antwoord. Een Europese beursgang van Anthropic zou niet alleen financieel interessant zijn, maar ook onze positie in de toekomstige AI-economie kunnen versterken.
VVD-Kamerlid Queeny Rajkowski stelde deze week in de Tweede Kamer een vraag die op het eerste gezicht misschien wat ambitieus klonk. Waarom proberen we niet om Anthropic, een van de belangrijkste ontwikkelaars van kunstmatige intelligentie, naar Nederland te halen voor zijn beursgang? Sommigen vonden het naïef. Maar wie de gepubliceerde Amerikaanse beursprospectus van Anthropic leest, zou zich ook kunnen afvragen waarom we dergelijke ambities zo gemakkelijk terzijde schuiven.
Anthropic heeft op 26 oktober zijn zogenoemde S-1 ingediend bij de Amerikaanse beurswaakhond SEC. Het bedrijf wil naar de Nasdaq en heeft daarvoor een omvangrijk document van meer dan 300 pagina’s gepubliceerd waarin het zijn activiteiten, financiële positie, toekomstverwachtingen en risico’s beschrijft. Het is een fascinerend inkijkje in een onderneming die niet alleen een nieuwe markt wil veroveren, maar ook verwacht dat kunstmatige intelligentie vrijwel alle sectoren van de economie ingrijpend zal veranderen.
De cijfers illustreren hoe snel die ontwikkeling gaat. Anthropic telt inmiddels meer dan 11.900 klanten die jaarlijks minstens 100.000 dollar besteden, ruim 1.900 klanten boven de miljoen dollar en ongeveer 250 klanten die meer dan tien miljoen dollar afnemen. Dat zijn geen experimentele abonnementen meer, maar aanwijzingen dat AI zich ontwikkelt tot een wezenlijk onderdeel van de bedrijfsvoering van grote organisaties.
Tegelijkertijd vraagt die groei om enorme investeringen in rekenkracht, infrastructuur, onderzoek en talent. Anthropic is afhankelijk van chipproducenten, cloudleveranciers en een beperkt aantal strategische partners. Het bedrijf opereert bovendien in een markt waarin technologische voorsprong bijzonder snel kan verdwijnen. Een beursgang moet helpen de volgende ontwikkelingsfase te financieren, maar brengt ook nieuwe verwachtingen en verplichtingen met zich mee.
Juist daarom is de vraag van Rajkowski interessant. Waarom zou de financiering van deze nieuwe economische infrastructuur vanzelfsprekend via de Amerikaanse kapitaalmarkt moeten verlopen?
Een primaire beursnotering op Euronext Amsterdam zou een buitengewone impuls kunnen geven aan de Nederlandse en Europese kapitaalmarkt. Niet alleen vanwege de omvang van de transactie, maar vooral omdat daarmee een van de belangrijkste ondernemingen van de AI-economie een Europees financieel anker krijgt. Internationale beleggers, banken, analisten en gespecialiseerde adviseurs zouden zich intensiever op Amsterdam richten. Het zou bovendien een precedent scheppen voor andere technologiebedrijven die nu vrijwel automatisch naar New York kijken.
Een dubbele notering, in Amsterdam en de Verenigde Staten, zou een minder ingrijpend alternatief kunnen zijn. Daarmee behoudt Anthropic toegang tot de diepe Amerikaanse kapitaalmarkt, terwijl Europese beleggers en financiële instellingen een prominentere positie krijgen. Dat is minder ambitieus dan een primaire Europese notering, maar mogelijk realistischer.
We moeten daarbij niet de fout maken een beursnotering gelijk te stellen aan een verhuizing. Anthropic wordt niet ineens een Europees bedrijf wanneer zijn aandelen in Amsterdam worden verhandeld. Onderzoek, intellectueel eigendom, belastingafdracht en strategische besluitvorming verhuizen evenmin automatisch mee. Maar een belangrijke beursnotering kan wel een katalysator zijn voor aanvullende investeringen, Europese onderzoeksactiviteiten, talentontwikkeling en commerciële samenwerkingen. Dat zijn zaken waarover onderhandeld kan worden.
Ook maatschappelijk is er een interessant perspectief. Anthropic heeft een bijzondere ondernemingsstructuur gekozen, die verder gaat dan het gebruikelijke streven naar aandeelhouderswaarde. Als Amerikaanse public benefit corporation moet het bedrijf financiële belangen afwegen tegen zijn publieke doelstelling: de verantwoorde ontwikkeling van geavanceerde AI ten behoeve van de mensheid. Een onafhankelijke Long-Term Benefit Trust krijgt daarbij bijzondere bevoegdheden om de samenstelling van het bestuur te beïnvloeden.
Dat is relevant omdat de ontwikkeling van AI niet uitsluitend een commerciële aangelegenheid is. De technologie raakt aan onze informatievoorziening, arbeidsmarkt, wetenschap, publieke dienstverlening en uiteindelijk ook aan de manier waarop burgers zich een oordeel vormen. Een Europese beursnotering zou geen Europese zeggenschap over die technologie garanderen, maar kan wel aanleiding zijn om nadrukkelijker te spreken over transparantie, publieke verantwoordelijkheid en de voorwaarden waaronder AI zich verder ontwikkelt.
Opvallend is hoeveel aandacht de Amerikaanse prospectus besteedt aan risico’s. Van autonome AI-systemen die zich onvoorspelbaar gedragen tot cyberaanvallen, misbruik voor gevaarlijke toepassingen, aansprakelijkheid, geopolitieke spanningen en de afhankelijkheid van infrastructuur. Wie de risicoparagrafen zonder context leest, zou zich kunnen afvragen waarom iemand überhaupt in deze onderneming zou willen beleggen.
Maar Amerikaanse beursdocumentatie kent nu eenmaal een andere juridische cultuur. Risico’s worden uitvoerig en soms in vrijwel alle denkbare varianten beschreven, niet alleen om beleggers te informeren, maar ook om ondernemingen en hun adviseurs juridisch te beschermen wanneer ontwikkelingen anders verlopen dan verwacht. Dat maakt die risico’s niet denkbeeldig, maar de omvang van de waarschuwingen is op zichzelf geen maatstaf voor de waarschijnlijkheid ervan.
Ik heb dat verschil zelf aan den lijve ondervonden. In 2000 was ik betrokken bij de voorbereiding van een mogelijke beursgang van het Zweedse Bredbandsbolaget, waarbij een dubbele notering in Zweden en de Verenigde Staten werd beoogd. Die beursgang ging uiteindelijk niet door, onder meer tegen de achtergrond van de gebeurtenissen rond Nina Brink en World Online, die het vertrouwen in internetbeursgangen ernstig aantastten.
Maar er speelde ook iets anders. De Amerikaanse en Europese opvattingen over wat in een prospectus thuishoorde, bleken moeilijk met elkaar te verenigen. Naar Europese begrippen bevatte het document te veel risico’s, terwijl Amerikaanse juristen juist vonden dat er nog onvoldoende waren beschreven. Wat in de ene markt als een zorgwekkende opeenstapeling van onzekerheden werd gelezen, gold in de andere als noodzakelijke juridische bescherming.
Die ervaring heeft mij geleerd dat we Amerikaanse beursdocumenten niet zonder meer door een Europese bril moeten beoordelen. Ook de risicoparagrafen van Anthropic verdienen een inhoudelijke analyse, maar niet de automatische conclusie dat het bedrijf daardoor minder aantrekkelijk zou zijn voor Europese beleggers.
Natuurlijk zijn er aanzienlijke obstakels. De Amerikaanse kapitaalmarkt biedt een liquiditeit, waarderingsomgeving en concentratie van gespecialiseerde technologiebeleggers die Europa moeilijk kan evenaren. Anthropic heeft bovendien zijn voorkeur voor Nasdaq al uitgesproken. Een verandering van koers zou juridisch, financieel en organisatorisch ingrijpend zijn. Ook de bijzondere zeggenschapsstructuur van het bedrijf vraagt om een zorgvuldige beoordeling binnen de Europese beursregels.
Maar dat zijn argumenten om het gesprek goed voorbereid te voeren, niet om het bij voorbaat achterwege te laten.
Europa spreekt voortdurend over digitale soevereiniteit, strategische autonomie en de noodzaak om technologisch minder afhankelijk te worden van de Verenigde Staten. Tegelijkertijd accepteren we vaak als vanzelfsprekend dat de belangrijkste technologiebedrijven hun kapitaal ophalen, hun waarderingen ontwikkelen en hun financiële ecosystemen opbouwen aan de andere kant van de Atlantische Oceaan.
Daar zit een spanning die de vraag van Rajkowski zichtbaar maakt. We kunnen blijven investeren in regelgeving, subsidies en Europese innovatieprogramma’s, maar zonder een kapitaalmarkt die ook de grootste technologiebedrijven kan aantrekken, blijft een belangrijk deel van de economische waardevorming buiten Europa plaatsvinden.
Anthropic kiest gewoon voor Nasdaq, dat gaan we nu niet meer veranderen. Maar als we niet eens proberen om een onderneming van deze betekenis voor Amsterdam te interesseren, weten we ook niet welke mogelijkheden er zouden zijn geweest.
Het werkelijke vraagstuk is of Nederland en Europa bereid zijn om hun economische ambities op hetzelfde niveau te brengen als hun reguleringsambities. En of we daarbij ook durven te denken in mogelijkheden die aanzienlijk groter zijn dan wat we tot nu toe gewend zijn. De vraag van Queeny Rajkowski als naïef wegzetten is daarom wel erg gemakkelijk, zeker als er geen alternatieven tegenover staan.